Y a-t-il encore un crédit d’impôt de 7 500 $ pour les voitures électriques d’occasion en 2026 ?
La réponse courte : oui, mais pas 7 500 $ pour une voiture d’occasion. Depuis 2026, le crédit américain pour véhicules propres applicable à un VE déjà utilisé est plafonné à 4 000 $ (ou 30 % du prix de vente, selon le montant le plus faible), et il ne s’applique qu’aux voitures achetées auprès d’un concessionnaire. Le montant initial de 7 500 $ est réservé aux VE neufs. Si vous cherchez un VE chinois d’occasion, c’est le crédit de 4 000 $ qui compte réellement pour votre budget.
Que couvre réellement le crédit de 7 500 $ en 2026 ?
Le crédit de 7 500 $ appartient aux VE neufs éligibles, et il a toujours été assorti de conditions : assemblage final en Amérique du Nord, une règle sur l’origine de la batterie, et un plafond de prix de 55 000 $ pour les voitures. La plupart des VE fabriqués en Chine ne satisfont pas la règle d’assemblage, donc le gros crédit leur est inaccessible même neufs.
Le crédit pour l’occasion est différent et bien plus souple sur le plan administratif. Il verse 30 % du prix d’achat jusqu’à un plafond dur de 4 000 $. Cela signifie qu’un VE d’occasion à 13 000 $ atteint le plafond. Une voiture à 9 000 $ ne rapporte qu’environ 2 700 $.
Qui peut réellement réclamer le crédit VE d’occasion ?
- Vous achetez auprès d’un concessionnaire agréé — les vendeurs particuliers ne sont pas éligibles.
- La voiture a au moins deux années-modèles (2024 ou plus ancienne pour un achat en 2026).
- Le prix de vente est de 25 000 $ ou moins.
- Votre revenu brut ajusté modifié reste sous 75 000 $ pour un célibataire ou 150 000 $ pour un couple.
- La voiture n’a pas déjà fait l’objet d’une demande de crédit.
Comment cela change-t-il le calcul pour un VE chinois d’occasion ?
C’est là que cela devient intéressant. Une Leapmotor T03 403 Comfort Edition d’occasion, avec 109 ch, une autonomie de 403 km et environ deux ans d’usage, se négocie souvent autour de 9 000 à 11 000 $ rendue. Cela se situe parfaitement dans la fenêtre du crédit occasion de 25 000 $ — contrairement à la plupart des VE chinois haut de gamme, qui la dépassent largement.
Les petites citadines électriques sont le point idéal pour le crédit car elles sont bon marché par conception. Une Leapmotor T03 ou une Honda CR-V e:HEV hybride passe sous le plafond de prix, alors qu’un Porsche Cayenne d’occasion non.
Un VE d’occasion importé de Chine est-il éligible au crédit ?
Cela dépend de l’endroit où il a été immatriculé et vendu pour la première fois. Le crédit d’occasion suit le véhicule, pas l’usine. Un VE fabriqué en Chine qui n’a jamais été vendu aux États-Unis et qui est maintenant importé à titre privé échoue généralement au test « acheté auprès d’un concessionnaire américain ». Les acheteurs en Europe et au Moyen-Orient n’ont aucun crédit américain — leur avantage est simplement le prix affiché plus bas d’une voiture chinoise d’occasion.
Le constat honnête : si vous êtes aux États-Unis et pouvez acheter auprès d’un concessionnaire un VE d’occasion conforme à moins de 25 000 $, visez les 4 000 $. Si vous importez directement de Chine, planifiez votre budget comme si le crédit n’existait pas. Cela garde vos attentes claires et votre trésorerie sûre.
Points clés à retenir
- Le montant de 7 500 $ ne s’applique qu’aux VE neufs ; les VE d’occasion plafonnent à 4 000 $ en 2026.
- Le crédit d’occasion exige une vente par un concessionnaire, un plafond de prix de 25 000 $ et des limites de revenu de 75 k$/150 k$.
- Les VE citadins bon marché comme la Leapmotor T03 entrent dans la fenêtre du crédit ; les VE d’occasion de luxe rarement.
- Les VE chinois importés à titre privé ne peuvent généralement pas réclamer le crédit américain d’occasion — budgétez sans lui.
Related Vehicles
Xiaomi YU7 Long Range AWD Pro 2025 à vendre – 200 km, 96,3 kWh, 36 500 USD
- 2025
- 200 km
- Automatique
- Electric
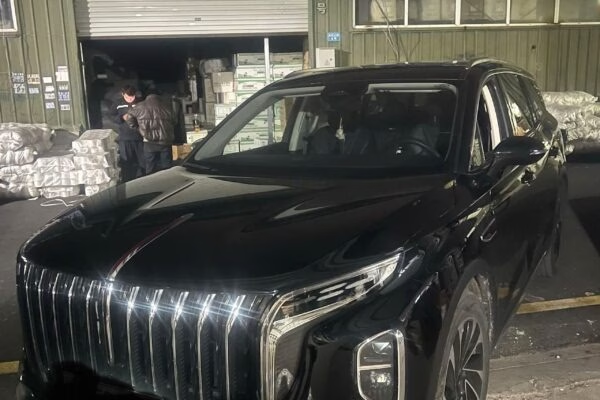
Hongqi HS7 PHEV 2.0T QiChang 4×4 6 places 2024 à vendre – 31 000 km, noir, Zhengzhou
- 2024
- 31 000 km
- Automatic
- plugin_hybrid
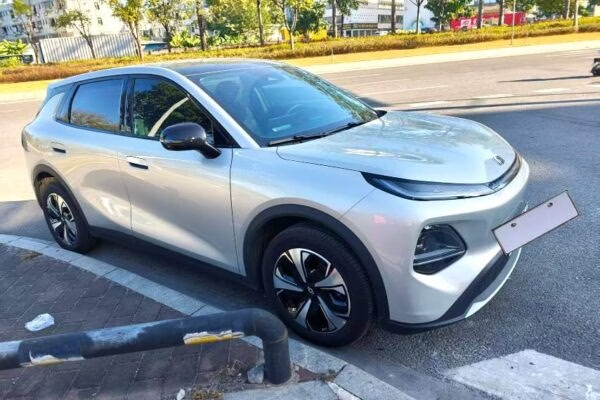
Changan Qiyuan Q05 506 Max+ 2026 — SUV électrique compact, 660 km, LFP 51,9 kWh, FOB Guangzhou
- 2026
- 660 km
- Automatic
- Electric
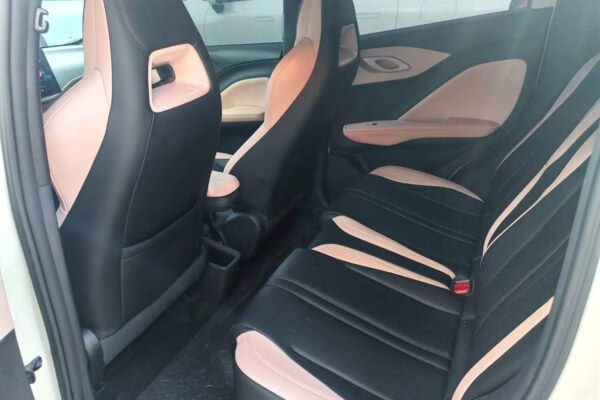
BYD Seagull Vitality Edition 2025 305 km (75 ch) – 12 000 km, beige et intérieur bleu
- 2025
- 12 000 km
- Automatic
- Electric