2026年の中国中古EV輸出:データ、市場、トレンド
中国の中古EV輸出量は2026年も再び増加し、中東、東南アジア、ラテンアメリカ、アフリカが最も成長の速い仕向地となる一方、小型で安価なモデルがシェアを伸ばして平均単価は下落しました。市場はただ大きくなるだけでなく、広がっています。
2年前、典型的な輸出品は中型SUVか高級セダンでした。2026年には、1万ドルのシティカーであることも同じくらいあります。この変化は、誰がなぜ買っているかを物語っています。
2026年、中国の中古EV輸出を牽引する市場はどこか?
4つの地域が大半の量を占めます。それぞれ嗜好が異なります。
- 中東 — 大型SUVとPHEV、2026 AITO M7 Ultra EREVクラスへの強い需要。
- 東南アジア — シティEVとコンパクトクロスオーバー、価格に敏感。
- ラテンアメリカ — LFPシティカー、チリとペルーでは輸入に有利な規則。
- アフリカ — 非常に価格に敏感で、1万2千ドル未満の車が中心。
ヨーロッパは主要仕向地の中で最も鈍く、需要よりも型式認証によって制約されています。適切な認証のない車は、価格に関係なく参入できません。
2026年、中国の中古EV価格は依然として下落しているか?
はい、ただし下落は鈍化しています。中国国内の中古価格は、新車価格の暴落に伴い2024年と2025年に急落しました。2026年までに、人気モデルでは下落は一桁台に鈍化しました。輸出需要が供給を吸収していることも一因です。
高級車の下落が最も激しかった。中古の2025 Zeekr 007 GTや2023 Li Auto L7 Maxは、エントリーレベルの車よりも速く価値を失います。海外で高級中古中国EVを買う層がより小さいからです。
買い手の行動に何が起きているか?
買い手は2年前より情報通になっています。BMSレポート、保証の明確さ、アフターサービスの計画への要望が今や標準です。これは健全な変化です。また、バッテリーの状態を文書化できない売り手は、かつてなら成立したはずの取引を失っていることも意味します。
第二の変化:個人だけでなく、フリートの買い手です。小規模な物流・タクシー事業者が今や5台から20台のロットで輸入し、それが部品供給の予測可能なモデルへと需要をシフトさせています。
この市場のリスクは何か?
3つが際立ちます。仕向地市場での規制強化で、より多くの国が車齢制限とバッテリー規則を設けています。EVのRoRo輸送能力が依然として逼迫する中での運賃の変動。そしてブランドの集約で、弱い中国EVメーカーが撤退し、オーナーが部品を失うことです。
輸入業者にとって、実用的な対応は退屈ですが効果的です。海外サポートのあるブランドから買い、すべてを文書化し、消滅リスクのあるメーカーを避けることです。
要点
- 2026年の輸出成長をリードするのは中東、東南アジア、ラテンアメリカ、アフリカ。
- 安価なシティカーのシェア拡大で平均単価は下落。
- 人気モデルの国内価格の下落は一桁台に鈍化。
- 高級中古EVは最も速く減価し、海外需要が最も薄い。
- 規制リスクとブランドの存続性リスクが、今や価格と同じくらい重要。
Related Vehicles
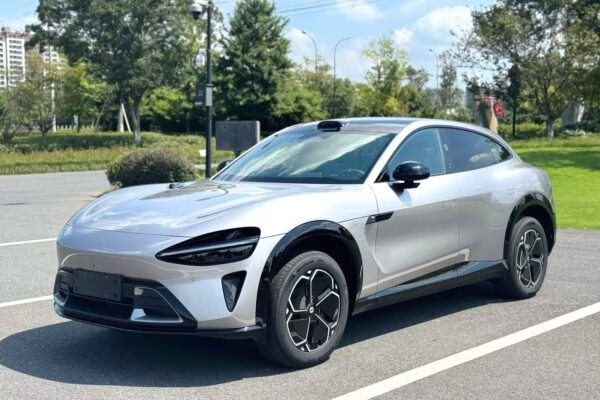
2025年式 Xiaomi YU7 Long Range AWD Pro 販売 – 走行200km、96.3kWh、36,500米ドル
- 2025
- 200 km
- オートマチック
- Electric
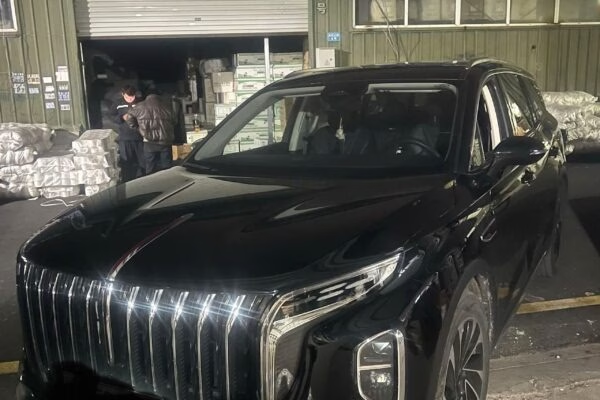
Hongqi HS7 PHEV 2.0T QiChang 4WD 6人乗り 2024年式 販売中 — 走行31,000km、ブラック、鄭州
- 2024
- 31,000 km
- Automatic
- plugin_hybrid
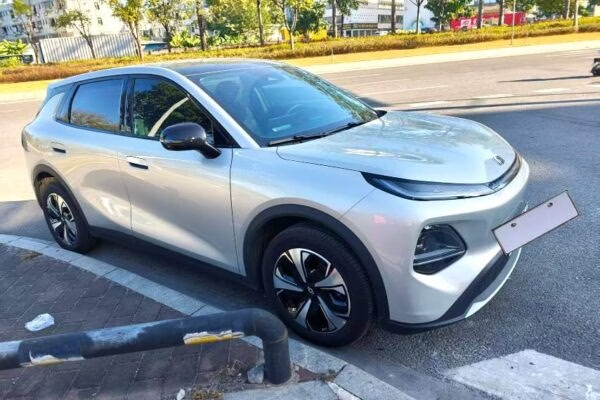
2026年式 Changan Qiyuan Q05 506 Max+ 走行660km 広東省広州 FOB広州 USD14,500
- 2026
- 660 km
- Automatic
- Electric
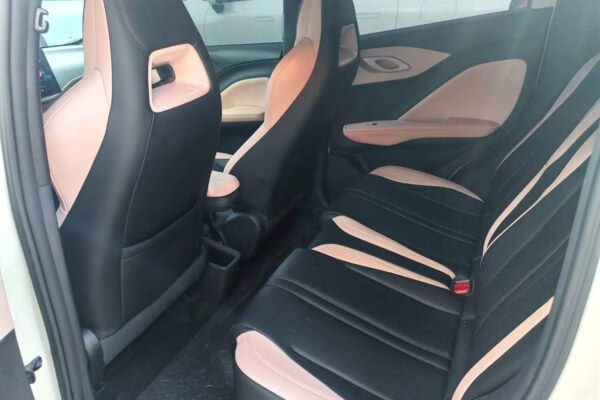
2025年式 BYD Seagull 活力版 305km(75馬力)|走行12,000km ベージュ×ブルー内装
- 2025
- 12,000 km
- Automatic
- Electric